AI CAPEX 里的光通信 大横评 - 看这一篇就够了
Source: http://x.com/i/article/2029475094905667586
本来这篇文章的开头是这样的:(我打算写一篇 AAOI 的深度介绍 )

关注我公众号的朋友们可能都已经知道这两天 AAOI 发生了什么,现在说 AAOI 是“小型公司” 显然已经过时。所以我现在只能这么写: 半月以后,面对两天翻倍的 AAOI,我不禁想起刚刚建仓 AAOI 那个遥远的下午,父亲带我去见识冰块(并没有) 那时候刚研究完 AAOI 不久,想深度介绍这家公司,但种种原因一直拖到现在。(我好像最近一直这么说)
更别提我在 X 上的投票:

现在我已经回到新西兰了,生活重新规律,日更是我的目标。希望能帮朋友们多吃肉少喝汤。
anyway,开始正文。
一、市场
众所周知,周末伊朗主导了市场情绪。
我在21 日的公众号文章里大概提过: https://mp.weixin.qq.com/s/qFvfHUFUcJebxCiP10QONw 我维持我的判断,即:
中期选举年,川普无法忍受旷日持久的战争,也无法承受美军伤亡。
如果油价飙升、股票暴跌、美军伤亡大幅攀升,民意会迅速转向反战,川普会比伊朗更希望尽快停战。
已经明确美国不会派遣地面部队(即使川普嘴里威胁),政权更替就不可能是美国的真实目标,更像是对伊朗政权的压力。
现在冲突刚刚进入第四天,按川普的说法,可能持续四周时间。这么说应该是 1. 给伊朗威慑,用军事压力逼迫其接受永久无核化的条款。2. 给自己留一些余地。
现在看来,领导层强硬派被清除、核能力与导弹设施被彻底摧毁,甚至美国有能力控制霍尔木兹海峡后,美国会认为目标已经实现,再加上川普TACO的因素,结束战争,仍是最有可能的剧本。
不管怎么说,我的频道不是键政号,时政事件点到为止,重点看对市场的影响。
周一市场似乎同意我的判断,并没有非常恐慌。但表现仍然让我非常意外,我以为起码会有几天抛售的。
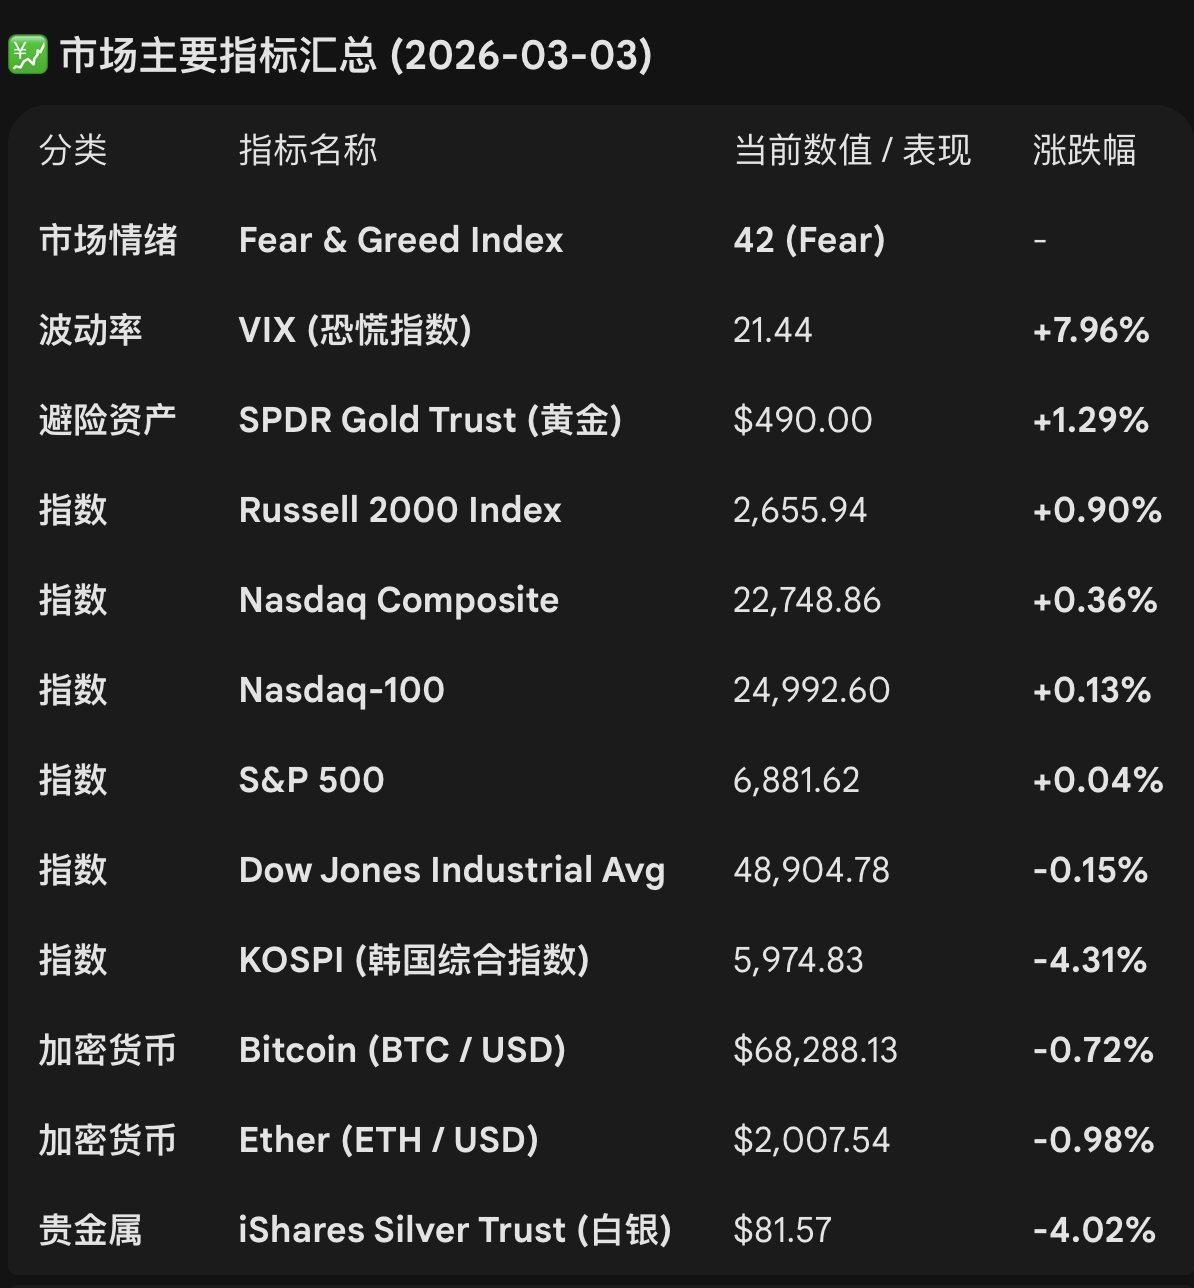
对,周一 石油、黄金、BTC、VIX、纳斯达克、罗素 2000、High Beta、大科技都在上行。大炮一响,黄金万两??
VIX 这几天一直在 20 以上的高位,但 罗素 2000 今天涨近 1%。我持仓里的 high beta ,大部分在涨。尤其是:
- 光模块,今天继续疯狂。今年开年来涨的最好的两个主题,一个是光通信,另一个存储。
- 有国防业务的公司。比如无人机(除了AVAV 这个大冤种),PL BKSY 有很重的国防情报业务,UAMY:锑是国防关键的基础原材料。LASR:激光武器,最近炒的火热。
虽然我持仓上涨,但有点懵,唯一的解释就是市场还远不够恐慌。绝大部分人按照 buy the dips 的逻辑在交易,而且开盘即抄底,抄到别人无路可抄。
我本来预留了子弹的。
但冲突还会持续。机会还是会有。
周二刚收盘,市场开始不好看了。从韩国大跌 7% 开始,SK Hynix 下跌超过 10%,VIX 盘前一度超过 25 的警戒线。CNN 贪婪恐慌指数也接近极度恐惧的区间。
我的持仓小跌,但也是从盘前的大跌,进入盘中后有所恢复,也还不错。

今天的正文,想详细聊一下最近最火热的主题:光通信。
二、光通信的横评
既然 AAOI 已经翻倍,再深入介绍也已经意义不大,不如就把几家厂商拉出来做个横评。
让我们先从把产业链深挖。
第一环:核心原材料与基底 (Substrates)
这是产业链的“地基”。1.6T 光模块所需的高性能激光器(EML/VCSEL)必须在特定的晶圆衬底上生长。

第二环:核心电芯片 (DSP / PAM4 IC)
这是光模块的“大脑”,负责数字信号与模拟信号的转换和处理。门槛最高,利润最厚。

第三环:核心光芯片与光学组件 (Lasers / Optic Chips)
这是光模块的“心脏”,负责光信号的发射(激光器)和接收(探测器)。目前 200G EML 芯片处于严重短缺状态。

第四环:系统集成与高阶相干光 (Systems & High-end Modules)
这些公司不仅制造模块,更提供完整的光网络传输方案。

第五环:制造与封装代工 (Optical EMS)
光模块的“工厂”,负责将电芯片、光芯片和各种微型光学件组装在一起。

第六环:测试与质量保证 (Testing & Burn-in)
确保数以百万计的 1.6T 模块在高温高压环境下不会在数据中心“罢工”。

这里我有的持仓,有:
- AAOI,已经翻倍有余。Yummy
- ALMU,刚刚开始建仓,没有买到低点,希望最近能有更大的 dips 让我建仓。
- TER,我的重仓之一,这只股票确定性极强,我会一直拿着。但这不是今天的重点。
目前重点关注的有:
- AEHR
- CRDO, Credo
- Keysight
横评
我这里挑选了主要做光通信产业链的厂商, Broadcom、NVidia、Intel、Cisco 也有光通信的业务但不是主营,所以我这里就不提啦。

其中:
P/S = P/S (TTM)
P/E = P/E (Non-GAAP TTM)
WS Rating = Wall Street Analysts Rating
SA Rating = Seeking Alpha Analysts Rating
这里按照我的逻辑,讲几家我感兴趣的公司。
1. Marvell Technology (MRVL)
- 市值: $70.63B
- P/S: 9.01
- P/E: 28.47
- 增长 YOY: 44.95%
- 毛利率: 50.71%
- WS Rating: BUY
- SA Rating: BUY

这个时间很巧,公司就要发布 2026 财年第四季度的财报了。收入的一半以上来自数据中心,主要靠两张王牌:光电互联(Optical Interconnect)和定制化芯片(Custom ASIC)。
护城河:极致的连接速度。 在高速 PAM4 DSP(数字信号处理芯片)领域,自从收购 Inphi 后,Marvell 与 Broadcom 构成了双寡头格局。
- 随着 AI 算力集群规模从万卡迈向十万卡、百万卡,光速连接(即光模块里的 DSP)成了物理极限上的生存赛点。这种高频、高带宽的模拟+数字混合技术,门槛极高,新玩家几乎进不来。
增长逻辑: 光进铜退 + 去 GPU 依赖。
- AI 集群不仅需要 GPU 算得快,更需要光模块跑得快,Marvell 卖的是连接。
- 同时,云巨头(Hyperscalers)为了降低成本,开始自研定制芯片(如亚马逊的 Trainium 2),而这些芯片很多是交给 Marvell 来设计和制造的。
2026 年的期待:
- 1.6T 光模块的全面放量: 2025 年是 800G 的巅峰,而 2026 年是 1.6T 的元年。Marvell 的 Orion 系列 1.6T DSP 正在大规模装机,这不仅是量的增加,更是单价(ASP)和毛利的显著提升。
- 定制化 AI 芯片(XPU)的量产高峰: 此前斩获的两个主要云巨头(预计是亚马逊和微软)的定制 AI 芯片项目,在 2026 年进入大规模交付期。市场预计其 2026 财年营收可能冲向 80 亿美元大关,利润增幅可能高达 80%。
主要风险:
- 博通(Broadcom)的强力竞争
- 客户集中度过高
- 估值溢价,如果财报不理想,有杀估值的可能。
公司预期比较稳定,但市值最大。追求稳定的朋友可以建仓这一只,拿住 2026 问题不大的。
2. Coherent Corp. (COHR)
- 市值: $56.04B
- P/S: 8.12
- P/E: 293.05
- 增长 YOY: 18.63%
- 毛利率: 36.38%
- WS Rating: BUY
- SA Rating: BUY

Coherent 已从一家多元化的激光材料公司,转型为全球 AI 光互联的核心支柱之一。
截至 2026 财年第二季度,其数据中心与通讯业务占比已飙升至总营收的 72%。它不仅卖光模块(Transceivers),还卖制造这些模块所需的磷化铟(InP)衬底和激光芯片。
护城河:垂直整合与规模成本。
- 从材料到模块: 与中际旭创(Innolight)等单纯组装商不同,Coherent 拥有从原材料生长到终端封装的完整产业链。
- 6 英寸 InP 工艺: 公司率先将磷化铟晶圆从 4 英寸升级至 6 英寸,大幅降低了 1.6T 激光芯片的单位成本,这种制造毛利优势是竞争对手(如 Lumentum)短期内难以跨越的。
2026 年的期待
- 1.6T 光模块的全面量产: 2026 年是 1.6T 模块的放量元年。CEO 表示,上半年主要由 EML 和硅光方案驱动,下半年基于 200G VCSEL 的 1.6T 方案将开始爆发。
- Nvidia 20 亿美元超级订单: Nvidia 的投资不仅是资金注入,更是一份长期的供货锁定协议。这意味着 Coherent 在 1.6T 及未来 3.2T 时代的订单可见度已经排到了 2028 年。
- 财务结构重塑: 随着 2026 年 1 月完成对慕尼黑材料加工部门的剥离,公司正利用回笼资金偿还约 4 亿美元 的债务,杠杆率(Leverage Ratio)预计在年底前降至 1.5x 以下,财务弹性极大增强。
主要风险
- 竞争格局加剧: LITE & AAOI.
COHR 估值比二者低,但其增长速度也是比二者低。光通信里追求稳定的也可以买 COHR。波动比 LITE 小一些。
3. Ciena Corporation (CIEN)
- 市值: $50.04B
- P/S: 10.4
- P/E: 416.15
- 增长 YOY: 18.79%
- 毛利率: 42.04%
- WS Rating: BUY
- SA Rating: BUY

Ciena 是全球光网络领域的脊梁,不只是造硬件,也是制定光传输标准的人之一。
核心业务: 专注于相干光传输(Coherent Optical Networking)。如果说光纤是自来水管,Ciena 的设备就是水泵和过滤器,决定了单位时间内光纤能传输多少数据量。其 WaveLogic 系列数字信号处理芯片(DSP)是行业金标准。
护城河:垂直集成。
- 自研芯片能力: 与大多数依赖 Marvell 芯片的厂商不同,Ciena 拥有自研 DSP 的能力。这意味着它可以针对自己的硬件进行物理层优化,性能通常领先通用芯片 12-18 个月。
- 客户粘性: 全球顶级电信运营商(AT&T, Verizon)和云巨头(AWS, Google, Meta)的骨干网都深嵌了 Ciena 的软件平台(Blue Planet),替换成本极高。
增长动力: 随着 AI 模型从单中心向分布式集群演进,数据中心之间(DCI)的流量呈指数级增长。Ciena 几乎垄断了高端 DCI 市场。
2026 的期待
- WL6 Extreme: 实现单波长 1.6T 传输,针对超长距离骨干网。2026 年是其从测试转向全球规模部署的转折点。
- WL6 Nano: 这是 2026 年最性感的看点。它采用了插拔式模块形态,让 Ciena 能够直接杀入数据中心内部互联(Intra-DC)市场,与传统的模块厂商(如中际旭创、Coherent)展开正面竞争。
- 收购 Nubis 的协同效应: 2026 年 Ciena 将展示如何将 Nubis 的光学引擎整合进 AI 算力集群,这将使其市场空间(TAM)从传统的传输层扩展到 AI 服务器内部连接。
- 毛利扩张: 随着自研 3nm 芯片的量产,其单端口成本将显著下降,华尔街普遍预期其 2026 财年毛利率将冲向 48%-50%。
主要风险
- 电信运营商的“挤牙膏”式开支: 虽然云巨头(Hyperscalers)在拼命花钱,但 Ciena 仍有约 40% 的收入来自传统电信运营商。如果这些运营商因为债务压力削减资本开支,会抵消 AI 带来的增长。
- 竞争格局恶化:Cisco (Acacia): 思科在收购 Acacia 后,在相干光芯片上已经紧贴 Ciena 的脚后跟。 Marvell 的外售策略: Marvell 将高性能 DSP 卖给任何模块商,这使得原本没有芯片能力的厂商也能做出接近 Ciena 性能的模块。
- 近一年来股价已经涨了四倍多,其估值已经 price in 了相当的未来增长。其增长速度又不是特别的快。
4. Lumentum (LITE)
- 市值: $50B
- P/S: 23.32
- P/E: 166.09
- 增长 YOY: 48.89%
- 毛利率: 37.12%
- WS Rating: BUY
- SA Rating: BUY

业务架构: Lumentum 的业务目前由集成光学(Optical Communications)和工业激光(Lasers/3D Sensing)组成。通过 2024 年对 Cloud Light 的成功整合,它已从单纯的激光芯片提供商,一跃成为全球顶级的 AI 数据中心光模块整机供应商。
护城河:芯片级的“卡脖子”优势。
- 200G EML 激光器: 这是 1.6T 光模块的心脏。目前全球能稳定量产高带宽、高可靠性 200G EML(电吸收调制激光器)的企业屈指可数,Lumentum 占据了技术制高点。
- 垂直整合能力: 许多模块厂商需要向外采购激光器,但 Lumentum 自己就能造。在 1.6T 放量初期,这种“自给自足”不仅保证了供应,更带来了极高的毛利弹性。
增长动力: 随着 AI 模型对带宽的需求从 800G 迅速转向 1.6T,Lumentum 的产品单价(ASP)和出货量正在经历双重爆发。
2026 的期待
- 1.6T 时代的出货冠军竞争者: 2026 年下半年是 1.6T 光模块大规模放量的窗口期。Lumentum 的 200G PAM4 EML 芯片已经进入全球前三大云厂商(Hyperscalers)的验证终期。市场期待其在 2026 财年下半年实现营收翻倍增长。
- Cloud Light 协同效应完全释放: 收购 Cloud Light 后,Lumentum 在泰国等地的产能已经完成 1.6T 产线改造。2026 年将看到其毛利率(Gross Margin)因垂直整合深度增加而从 30% 档向 40% 以上 跨越。
- 3D 传感业务的第二春: 随着 2026 年新款旗舰手机对更高阶 AR/VR 传感器的需求提升,其传统的 3D 传感业务在经历多年疲软后,有望在 2026 年下半年迎来反弹。
主要风险
- 技术路线的硅光威胁: 虽然 EML 目前是 1.6T 的主流,但硅光(Silicon Photonics)方案正在加速成熟。如果 1.6T 时代硅光方案普及速度快于预期,Lumentum 在传统 EML 激光器上的优势将被部分削弱。
- 供应链的地缘政治敏感度: 尽管拥有泰国工厂,但 Lumentum 的部分高端外延片(Epi-wafer)和原材料供应仍受全球贸易政策波动影响。
- 竞争性调价: 为了抢夺 1.6T 的首批订单,Coherent 或亚洲厂商可能会发起价格战,这可能压制 2026 年上半年的利润表现。
高估值高增长高波动,现在的估值我是不敢追的。
5. Fabrinet (FN)
- 市值: $20.83B
- P/S: 5.4
- P/E: 55.74
- 增长 YOY: 24.65%
- 毛利率: 12.01%
- WS Rating: BUY
- SA Rating: SELL

是光学领域的 台积电。
核心业务: 专门从事复杂光电组件的制造。它不卖自己的产品,而是帮 Nvidia、Marvell、Coherent、Lumentum 这些巨头组装最先进的光模块和激光器。
护城河:高精度的工程黑盒。
- 非标准工艺: 组装 1.6T 光模块需要极高的真空环境、微米级的对准精度和复杂的热管理,这比组装手机难上百倍。FN 拥有数十年积累的专有工艺,良率(Yield)远超同行。
- 泰国红利: 其工厂全部位于泰国,完美避开了中美贸易摩擦的关税风险,是美国科技巨头最放心的“离岸制造”选择。
- 零竞争对手: 在高端光通信制造领域,目前没有任何一家代工厂(如鸿海或捷普)能在大规模量产的同时达到 FN 的光学精度。
增长动力: 业务增长与全球 AI 数据中心的带宽升级(800G -> 1.6T)完全同步。
2026 的期待
- 1.6T 成为绝对主力带动利润率提升。
- 硅光子(Silicon Photonics)的规模化: 1.6T 时代可能更多采用硅光方案。这种方案需要将芯片与光学元件进行超高密度的异质集成(Heterogeneous Integration),这正是 FN 的拿手好戏。
- 汽车与雷达业务的复苏: 除了 AI,FN 也为自动驾驶提供高性能激光雷达(LiDAR)的组装。随着 2026 年 L3 级自动驾驶渗透率提升,这一板块将提供稳健的“第二增长曲线”。
主要风险
- 极高的客户集中度(Nvidia): 目前 FN 有超过 40% 的收入可能直接或间接来自 Nvidia。如果 Nvidia 调整供应链策略(例如引入第二供应商)或 AI 芯片出货不及预期,FN 股价会剧烈震荡。
- 产能扩张的边际效应: 为了应对 1.6T 订单,FN 在 2025 年投入了巨额资本开支建设新厂房。如果 2026 年下半年的订单放量速度慢于预期,折旧成本会短期内侵蚀毛利。
- 技术路径跳跃: 如果未来 CPO(共封装光学) 普及速度极快,且芯片大厂选择在自己的封装厂(如台积电 CoWoS 产线)内完成光电集成,可能会绕过 FN 这种独立的代工厂。
可以按照投资台积电的思路来 投资 FN。
6. Credo Technology (CRDO)
- 市值: $17.58B
- P/S: 27.4
- P/E: 98.28
- 增长 YOY: 224.17%
- 毛利率: 66.76%
- WS Rating: STRONG BUY
- SA Rating: BUY
Credo 在 AEC (Active Electrical Cables,有源电缆) 市场有绝对统治地位,是现在 AI 数据中心离不开的通信厂商。

营收有疯狂的 200% YOY 的增长,就说明了这种需求的强劲。
然而,线缆产品被认为有点过时,光通信才是未来。因此最近一季的财报大超预期,double beat,但股价仍然下跌,说明市场对其产品的未来前景有点信心不足,无法支撑估值。
但其 LPO 产品可能会带来 1.6T 市场的突破。1.6T 功耗大得惊人(单模块可能超过 25W)。Credo 推动的 LPO(线性驱动) 技术可以去掉功耗最高的 DSP 芯片。如果 LPO 在 1.6T 时代被 Google 等大厂大规模采用,Credo 的营收将实现数倍增长。
2026 催化剂
- LPO(线性驱动)爆发: 如果谷歌、Meta 大规模转向去 DSP 的 LPO 方案,Credo 的 Driver/TIA 芯片将迎来非线性增长。
- 224G SerDes IP 授权: 随着下一代 AI 芯片设计启动,其领先的 224G IP 授权收入将大幅提升利润率。
主要风险
- 由于估值的原因,公司股价已经从最高点腰斩了。市场普遍认为线缆技术会逐渐被光通信取代,因此公司的估值仍有被杀的可能性。即使短期内业绩暴涨。
我对这家公司很感兴趣,如果价格再低一点将建仓。
7. Applied Optoelectronics (AAOI)
- 市值: $7B
- P/S: 13.15
- P/E:
- 增长 YOY: 82.75%
- 毛利率: 30.04%
- WS Rating: BUY
- SA Rating: BUY
LITE wannabe。
AAOI 的估值,即使在市值几天翻倍后也仍然比 LITE 低很多,因此仅从估值对标的角度,也仍有上涨的空间。
但目前 AAOI 不可能与 LITE 有相同的估值,因为 LITE 有业界公认稳定出色的技术和生产良率,是谷歌的 Tier 1 供货商。而 AAOI 目前只是大厂们的 Tier 2 或 Tier 3 选择,有点备胎的意思,或者是增加了供应链的选择,从而提供了议价能力。
这是一家处于转型期的光通信公司,正在从传统的有线电视(CATV)供应商变为 AI 数据中心基础设施的玩家。

随着微软和亚马逊等巨头建设 AI 数据中心对 800G 和 1.6T 高速光模块的需求爆发,AAOI 正通过其独特的垂直整合模式抢占市场份额。
目前公司最大的营收来源,是 400G 模块。每个月有 90000 个单元的 800G 产品产能(全部订出),目标在 2026 年底达到 500,000 个单元的产能,从而让 800G 变成公司的单一最大产品。
让股价两天内翻番的,是最近一季的财报,double beat 的确不错,但业绩展望更是疯狂。
不但预计 2026 年度营收会翻倍以上,达到 $1B+ 。
2027 年内,每一个月的营收接近 $400M,几乎达到目前全年营收的水准,ARR 全年营收超过 $4B。
投资人看着这疯狂的展望,纷纷 FOMO 了。因为如果公司的成长正如管理层所言,那股价要两年涨 10 倍了。
投资 AAOI 在于三个逻辑:
- 垂直整合,这是 AAOI 最大的特色。与许多只做组装的竞争对手不同,AAOI 自研并自产激光芯片 (Laser Chips)。
- 美国制造,AAOI 在美国得克萨斯州拥有晶圆厂和制造能力。在中美地缘政治摩擦和供应链安全日益受到重视的背景下,它是少数能提供符合安全供应链要求的美国本土光通信供应商。
- 巨头绑定:微软协议: 2023年与其签署了长期供货协议。 亚马逊权证: 2025年与亚马逊(Amazon)达成了战略协议,亚马逊持有 AAOI 的认股权证(Warrants)。这意味着亚马逊必须大量采购 AAOI 的产品才能行权获利,这实际上锁定了未来的订单量。
- 高速增长。已经讲过,不必多言。
2026期待:
- 800G 产品放量出货。
- 开始有 1.6T 产品产能和订单的预期。
- 亚马逊投资落地。
- 只有稳定出货、达到业绩目标,才能实现估值向 LITE 看齐。
风险:
- 公司管理层有放卫星不兑现的黑历史,所以执行是最主要的风险,需求不是问题。
📷
我已经止盈了 2/3,个人看目前股价可能已经兑现了 2026 年的增长,现在买就是在买 2027 年的预期,以及对标 LITE 的估值了。
8. AXT, Inc. (AXTI)
- 市值: $2.56B
- P/S: 23.04
- P/E: — (数据缺失)
- 增长 YOY: -11.11%
- 毛利率: 12.73%
- WS Rating: BUY
- SA Rating: HOLD
专门研发和生产高性能化合物半导体衬底,主要包括磷化铟 (InP)、砷化镓 (GaAs) 和锗 (Ge)。这些不是普通的硅晶圆,而是支撑光通信、激光器(VCSEL)和 5G 射频的关键基底。
被推特第一拉盘手喊单以来,股价已经翻了几倍,非常疯狂。
护城河:资源与工艺。
- InP 市场的领导地位: 1.6T 光模块中的核心激光器必须生长在 InP 衬底上。AXTI 是全球极少数能大规模供应高纯度 InP 衬底的公司之一。
- 垂直整合: 公司通过在中国的子公司直接控制部分原材料供应链,这在稀有金属资源日益紧张的今天,构成了极强的成本和供应壁垒。
增长动力: 彻底绑定 AI 数据中心 的爆发。随着 800G 向 1.6T 演进,对 InP 衬底的需求量呈非线性增长。同时,消费电子(如手机屏下传感)对 GaAs 的需求也在复苏。
2026 的期待
- 产能倍增计划: 管理层在 2026 年 2 月的财报会上确认,公司正按计划在 2026 年下半年将 InP 产能提高一倍。这是为了应对 Nvidia Rubin 架构及各云巨头(Tier-1)对 1.6T 光连接的巨量需求。
- 从亏损转向盈亏平衡: 2025 年 AXTI 受困于许可证延迟,业绩出现亏损。2026 年的期待在于,随着出口许可流程的常态化,公司能否利用高稼动率将毛利率推回 35% 以上,并实现季度盈利。
- 大客户渗透: 2026 年 AXTI 正在积极打入以前接触不到的顶级 Tier-1 客户供应链(如 Amazon, Google 的自研芯片项目),这可能带来比预期更稳健的长期订单。
主要风险
- 极高的出口政策风险: AXTI 的主要生产基地在中国。2025 年底至 2026 年初,公司多次因中国商务部出口许可证发放速度不及预期而导致营收漏失。这种不可抗力是投资者面临的最直接威胁。
- 业绩的颗粒感与波动性: 由于客户集中度高且受许可证影响,AXTI 的财报经常出现暴雷或超预期的极端波动,不适合风险承受能力低的投资者。
- 技术替代压力: 虽然目前 InP 是主流,但如果硅基集成技术(如 Aeluma 的路径)在 2026 年底取得突破性进展,减少了对昂贵 InP 衬底的依赖,将动摇 AXTI 的长期基本面。
- 财务流动性: 尽管近期进行了股权融资,但在大规模扩产期间,持续的净亏损和高额资本支出(Capex)仍会对现金流造成压力。
股价爆发以后,目前我需要看到更多的确认信号,才有信心市值能继续增长。
9. Aeluma (ALMU)
- 市值: $347.27M
- P/S: 57.31
- P/E: — (数据缺失)
- 增长 YOY: 92.48%
- 毛利率: 50.18%
- WS Rating: STRONG BUY
- SA Rating: STRONG BUY
Aeluma 是一家极具潜力的半导体黑马,它正试图解决 AI 算力和先进传感领域的一个核心瓶颈:如何将昂贵的高性能材料与廉价的大规模芯片制造工艺完美结合。核心在于光子学(Photonics)与复合半导体(Compound Semiconductors)的融合。

目前市值最低,不到 300M,P/S 最高,为 46。主要还是因为公司还没有规模商业变现,其突破性的产品仍在验证阶段,还没有大厂的规模化订单。这也会是公司最大的潜在催化剂。
从第一性原则来看,Aeluma 的技术路线是成立且极具前瞻性的,它站在了物理学确定性的一边。所以我觉得这个机会是可以尝试的。
看好这家公司,还有两个原因,
首先,公司管理层能力扎实,创始人兼 CEO Jonathan Klamkin,在光子集成领域非常过硬。属于学术界和工业界都高度认可的领军人物。
- 加州大学圣塔芭芭拉分校 (UCSB) 电气与计算机工程系的终身教授。UCSB 是全球半导体和光电子学的“麦加”,诞生过多位诺贝尔奖得主(如蓝光 LED 之父中村修二)。
- 学术指标: 发表了超过 220 篇高质量学术论文,拥有多项核心专利。
- 多次获得 DARPA(美国国防高级研究计划局) 的“青年教职员奖”和“主任奖学金”,以及 NASA 的早期职业成就奖。这些奖项并非纯学术性,而是颁发给具有颠覆性应用前景的技术带头人。

其次,虽然 Aeluma 仍处于商业化早期,但现金流储备充足。26 年内不需要担心增发稀释。
2026期待:
- 大厂的验证取得进展,如果 Aeluma 的硅基集成光子技术被顶级云厂商采纳,营收预期将出现爆发增长。公司市值会立刻提升 3 - 5 倍。
- 3 月 ROTH 投资者大会: 2026 年 3 月 23 日,CEO 和 CFO 将参加该会议。市场预期届时可能会披露更多关于 12 英寸晶圆量产良率(Yield)和客户验证的最新细节。
风险:
- 商业化时间差: 目前收入仍以政府研发合同为主。大规模商业订单(Commercial Volume)预计要到 2027-2029 年才能真正放量。
- 内部减持压力: 早期天使投资者的持续套现可能会对股价形成短期抛压。
- 技术迭代风险: 半导体路径竞争激烈,如果硅光子技术路线发生偏移,可能面临重估。
我已经少量建仓,我希望这几天的伊朗冲突能给我制造更多建仓的机会。
公司是一个 high risk bet,不适合大仓位或追高。