解读 SemiAnalysis 系列推文中的一个半导体关键材料
Source: http://x.com/i/article/2072213395609366528
如果你也喜欢这篇文章,请移步我的微信公众号:预测市场那些事儿

序言
最近 SemiAnalysis 一口气发布了六篇推文,主要阐述钨(Tungsten)可能是被严重低估的 AI 半导体建设瓶颈之一。
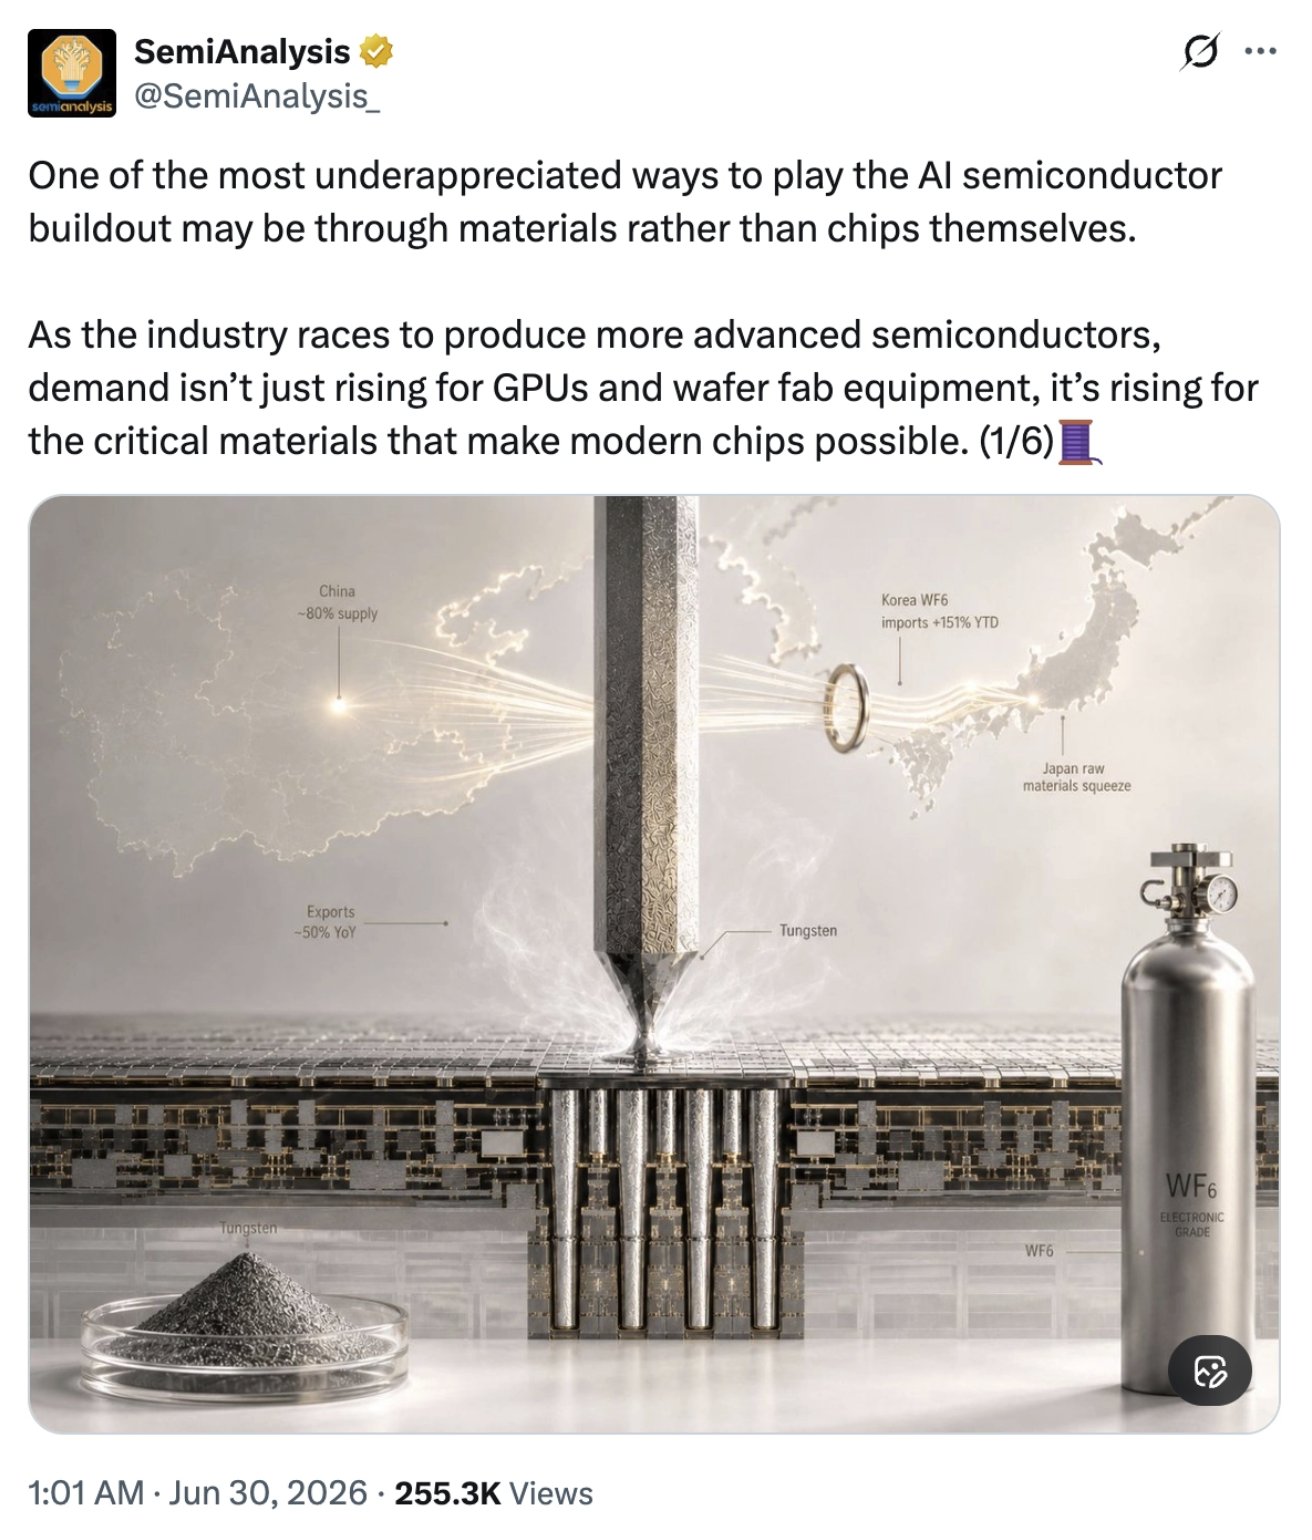
图中展示的是半导体晶圆上的:钨柱/通孔结构 + 钨锭 + 钨粉末 + WF₆ 气体钢瓶。
其核心观点如下:钨是先进制程(尤其是高纵横比通孔填充)不可替代的关键材料;中国主导全球钨原料供应链(~80%)。随着中国出口大幅收紧,日本、韩国等下游 WF₆ 生产商出现原料短缺并推动价格暴涨。在其推文的系列图表中,揭示了如下核心数据:
- 中国占全球供应约 80%
- 中国出口同比下降约 50%
- 日本原料供应紧张
- 韩国 WF₆ 进口价格同比上涨 +151%
本文将对这系列推文中的数据进行事实核查,并从地缘与工艺制造两个维度探讨其结构性稀缺的根源,最终给出中美两个市场的参考标的。
事实核查
SemiAnalysis图表的交叉印证
SemiAnalysis 的图表来自其付费的 ChipBook 数据(原始 Excel 未公开)。其核心数据趋势总结如下:
- 中国钨原料出口量年初至今同比下降约 50%,单位:kg/月
- 中国钨原料出口平均售价在 2025–2026 年几乎上涨 4–5 倍,单位:USD/kg
- 日本从中国进口钨原料量:2026 年 2–4 月,对日本的钨粉和碳化钨出口被报道降至零
- 日本从中国进口钨原料平均售价,较稳定期上涨约 3 倍
- 韩国 WF₆ 钨进口 平均售价:同比上涨 +151%(YTD)
在全球钨矿产分布与冶炼链条中,中国占据着难以撼动的主导地位。根据美国地质调查局(USGS)数据及相关产业分析,中国掌控全球约 84% 的钨供应量,覆盖从矿石开采、APT(仲钨酸铵)冶炼到高纯钨粉制备的全产业链。与之形成鲜明对比的是,作为全球最大的半导体与军工消费国,美国本土钨矿精矿产量几乎为零,100% 依赖进口。

矿山分布:

由此我们不难看出钨矿资源上难以缓解的结构性稀缺:
- 中国产量长期稳定在全球78–83%,但受配额、环保和出口管制影响,增长受限。
- 2025年全球产量小幅增长,主要来自哈萨克斯坦Boguty矿投产。
- 非中国产量占比极低,且多为中小型矿山或伴生矿。
核心产能塌方
2026年4月,日本两家高纯度六氟化钨WF₆供应商昭和电工系企业与中央硝子,向三星、SK海力士、台积电等主要晶圆厂发出不可抗力及停产通知,称库存仅能支撑至5月至6月,并拟自2026年7月1日起永久停止WF₆生产。由于全球WF₆年产能本就只有约8,000至9,000吨,两家公司合计约2,000至2,200吨产能,相当于全球近四分之一,且集中在6N及以上超高纯半导体级产品,其退出意味着先进制程关键前驱体气体出现突发性供应缺口。塌方的根源不在下游需求,而在上游高纯钨粉被“卡脖子”:WF₆成本高度依赖钨粉,而全球钨矿、冶炼与高纯钨粉链条高度集中于中国(见上文);在出口管制、配额收紧和物流延迟背景下,日本企业既承受原料成本暴涨,又受长期固定供货合同限制,难以向客户转嫁成本,最终判断继续维持高纯产线已失去商业可行性,只能选择永久退出。
产业链影响
为什么说钨和WF₆是半导体上游的结构性危机 钨在芯片里起到什么作用什么?
可以把芯片想象成一栋有几百层的摩天大楼,每层都“住着”上亿个晶体管。要让信号在层与层之间、以及晶体管与外部电路之间流动,就必须在芯片内部打出无数极细极深的“竖井”(接触孔 contact、通孔 via),再用金属把它们填满并连通。钨(W)正是填充这些“竖井”和关键互连结构的核心金属,原因主要有三点:
- 超高熔点(3,422°C,金属中最高),能够承受后续高温工艺而不易失稳;
- 优良的台阶覆盖与填孔能力(gap-fill),可在高深宽比的窄深孔中实现均匀、无缝填充,这是铝、铜难以做到的;
- 抗电迁移、低电阻,在接触层与字线层等关键结构中综合性能更优。在 3D NAND 中,钨字线(word line)几乎是器件的结构骨架;在 7nm 以下先进逻辑与 HBM 中,钨同样不可或缺。先进互连材料里,真正具备竞争力的主要只剩铜与钨,铝基本退出。
WF₆又是什么?为什么是能锁喉?
钨是固体金属,无法直接“灌入”纳米级深孔。工程上通常采用化学气相沉积(CVD):将钨转化为气态前驱体——六氟化钨(WF₆),通入反应腔后在晶圆表面分解(WF₆ + 3H₂ → W + 6HF),使纯钨以原子层的方式在孔内逐层“长”出来。WF₆目前仍是唯一商用化成熟的钨 CVD/ALD 前驱体,沸点约 17°C,易于气化输送、分解相对干净。但它对纯度的要求极高——电子级通常需 99.999%(5N)以上,先进制程则要求 6N 甚至 7N,杂质需控制在 ppb(十亿分之一)量级。
制造工艺与瓶颈:WF₆由高纯钨粉与氟气在高温下反应生成(W + 3F₂ → WF₆),再经多级蒸馏、吸附等流程提纯到电子级。主要难点在于:(1) 高纯钨粉来源——约占 WF₆ 成本的 60–70%,而全球 80% 以上钨粉产自中国;(2) 提纯与批次一致性——晶圆厂最担心的往往不是“做不到 6N”,而是“这批 6N、下批变 5.5N”,质量管理体系壁垒极高,全球能稳定供应电子级 WF₆ 的公司不到五家。
- 采矿:USGS数据显示,2024 年中国占全球钨矿产量 83%(6.7 万/8 万吨),储量约占 52%;中国以外产量合计仅约占 20%(如上一张所述);
- 冶炼/APT/钨粉:仲钨酸铵(APT)与高纯钨粉环节,中国份额更高;
- WF₆ 电子特气:全球格局为“中韩领先、日欧跟随”,中国厂商占全球 50% 以上市场份额,中船特气一家国内市占超 70%,日本最近遭遇暴击。
需求增长驱动:
- 3D NAND层数飙升:从 128 层 → 200 层 → 300 层以上,每增加一层就多一次钨沉积循环;200 层意味着约 200 次沉积。单片晶圆从 128 层升到 232 层,WF₆ 需求几乎翻倍——即使投片量不变。
- HBM爆发:AI 芯片带动 HBM 渗透率快速提升。为填补日本退出带来的缺口,韩国 SK Specialty 已与三星签订每月 150 吨(约 1,800 吨/年)的 WF₆ 长协,显示单一大客户的边际需求量级之大。
- 全球 WF₆ 需求从 2020 年约 4,500 吨增至 2025 年约 9,000–10,000 吨,2026 年预计超过 11,000 吨。
地缘政治导致进一步的稀缺
中国出口管制时间线:
- 2023年8月:对钨相关物项(粉末、碳化物)实施限制;
- 2025年2月4日:商务部、海关总署第10号公告,对钨、碲、铋、钼、铟相关两用物项实施出口管制,由配额制转为逐单许可制,涵盖 APT、钨氧化物、特定碳化钨;
- 2025–2026:国内加强钨矿税票稽查、打击私挖滥采,叠加开采总量控制指标收缩(2025年第一批钨精矿指标 5.8 万吨,同比降约 6.5%),流通原料减少约 1/3–1/4;
- 2026年1月:进一步加强对日本钨两用物项出口管制——这是日本 WF₆ 产线断料的直接触发点;
- 效果:据共同社引中国海关总署数据,中国对日高纯钨粉出口在 2026 年 2–4 月连续三个月归零(日本整体钨进口亦同比大幅下滑);日本三井化学已于 2026 年 2 月退出 WF₆ 市场;据韩媒 The Elec(2026/4/3),关东电化(约 1,200–1,400 吨)、中央硝子(约 700–1,000 吨)正式通知三星、SK 海力士、TSMC:最后一批 6 月 30 日交付、7 月 1 日起永久停产,合计蒸发约 2,200 吨、约占全球 WF₆ 产能 25%。一位消息人士称“现有钨库存可支撑 5、6 月供应,但下半年前景不明”。
日本“7 月 1 日永久停产”在部分中文来源中表述较为绝对;也有报道(观察者网/科工力量)称关东电化仍可设法获得原料,可能存在一定夸大。建议将其视为“重大减产/停产预警”,而非 100% 确定的全面永久关停。
美国的反应:
- NDAA 国防授权法:FY19 起即禁止国防部采购在华熔炼/生产的钨金属粉、钨重合金;FY21 将限制上溯至“开采、精炼、分离”;FY24 将这一上游限制的生效日定为 2027年1月1日;FY26(2025年12月18日签署)新增钼、镓、锗为受控材料。核心含义是:自 2027 年 1 月 1 日起,任何环节(采矿/精炼/熔炼/生产)在中国、俄、伊朗、朝鲜完成的钨,国防承包商均不得交付。(来源:Pillsbury Winthrop Shaw Pittman)
- 关税:2025年9月特朗普政府依据 301 条款对自华进口钨产品加征 25% 关税(2024年12月已有 25% 关税动作)。(来源:SunSirs、Quest Metals)
- 囤货:五角大楼/国防后勤局(DLA)计划斥资最高约 10 亿美元囤积关键矿产,钨在列;2025 财年计划采购最多约 2,040 吨钨。钨在美政府关键矿产“前十供应中断风险”中排第九。(来源:Fastmarkets)
- USGS关键矿产清单:2025 年最终版 60 种关键矿产包含钨;美国自 2015 年起不再商业开采钨,钨净进口依赖度按口径在 50%–80%+ 不等,航空航天/军工高端钨产品近 100% 依赖进口。(来源:Federal Register)
全球非中国 WF₆/钨供给:
- WF₆端:韩国 SK Specialty、Foosung(主要自供三星、SK 海力士);日本关东电化、中央硝子(正退出);欧洲 Merck/默克(EMD)服务本地;中国中船特气、昊华、中巨芯、PERIC。(来源:Pandaily)
- 钨矿端:Almonty(韩国 Sangdong、葡萄牙 Panasqueira);澳大利亚新增两处矿;哈萨克斯坦 Cove Kaz 项目(规划 1.2 万吨/年);美国 American Tungsten 的蒙大拿 Gentung-Browns Lake 项目(DARPA 支持)。但这些项目大多要到 2026 年底–2027 年后才可能放量,且能否稳定做到电子级 5N/6N 高纯仍存疑。
相关标的
中船特气(
)
技术垄断
中船特气源自中国船舶重工集团第七一八研究所特气工程部,是国家电子特气研发与产业化“国家队”的先锋力量之一。作为国家集成电路“02专项”高纯电子气体研发与产业化项目的牵头单位,公司获得国家集成电路产业投资基金(大基金)二期及国家产业投资基金的深度持股与重点扶持。
中船特气的两大拳头产品分别是三氟化氮(NF3,产能居国内最大、全球第二,约 9,250 吨)和六氟化钨(WF6)。尤其在本次危机的核心风暴眼——WF6 上,中船特气展现出极强的产业主导力。
这里敲黑板:公司的核心技术壁垒在于:率先在国内研发出纯度达 99.9% 的三氟化氮气体,打破国外技术封锁,并以此为原材料合成电子级六氟化钨,实现高通量量产;而后者正是本次半导体上游原材料“氟”的结构性危机中的核心产品。其名义年产能高达 2,230 吨(部分报告期末稳定在 2,000 吨以上),稳居全球第一,并几乎垄断国内绝大部分市场份额。作为对比,国内其他气体供应参与者(如博瑞中硝、昊华气体)的产能仍处于百吨级的探索阶段(分别仅约 200 吨和 100 吨)。
地缘博弈
随着国内芯片产业崛起,中芯国际、长江存储与长鑫存储等集成电路巨头在经历短期恐慌性囤货后,必须寻找能够长期、大宗、稳定供货且质量达到 6N 标准的新核心供应商。与此同时,2026 年 7 月日本昭和电工与中央硝子合计 2,000 余吨高端产能彻底退出,将使全球半导体产业——包括台积电(TSMC)、美光(Micron)、SK 海力士(SK Hynix)、英飞凌(Infineon)、铠侠(Kioxia)——面临超过 25% 的供给真空——中船特气正是这一局面的直接受益者。公司产品经过多年市场打磨,已打通国内外顶尖集成电路客户的高门槛认证,成为能够稳定供应全球主流客户的战略级供应商。这意味着,在日系供应商断供时,晶圆巨头无需经历漫长的 18–24 个月新供应商资质审查,只需大幅追加中船特气的现有采购订单即可。 在产能利用率迅速拉满、价格弹性显著上行的“双重戴维斯双击(Davis Double Play)”驱动下,中船特气的业绩表或将迎来前所未有的爆发。财务数据已显露端倪:供给危机初现的 2025 年度,公司整体营业收入达 22.60 亿元人民币,同比增长 15.88%,其中电子特种气体板块收入占比达到 86.57%,成为营收的绝对主导。 尤为值得关注的是其出海逻辑的兑现。根据 2025 年财报数据,中船特气的出口收入占比约 25%;管理层在接受调研时亦明确指出,受国际市场竞争态势影响,其境外销售价格及毛利率相对明显优于境内市场。2026 年一季报已初步展示了这种爆发力:截至报告期末,公司单季营业总收入达 7.01 亿元,同比上升 36.0%;归母净利润 1.01 亿元,同比上升 16.86%。随着下半年日本产能真正停机,这种利润“剪刀差”或将进一步拉大。资本市场也已作出快速反应:2026 年 6 月下旬,中船特气股价持续突破新高,近一个月累计有 13 个交易日刷新历史纪录,单日涨幅高达 7.55%,总市值突破 2,000 亿元人民币(约 2072.65 亿元);其在全球半导体前驱体气体领域获得“定价权”的战略价值,正被全面重估。
Almonty Industries (NASDAQ: ALM)
守护阿格琉斯之踵
如果说 A 股的中船特气赚取的是“中游高端化工制造与产能垄断”带来的高额利润,那么在全球地缘政治与西方国家“去风险化”的大背景下,美股标的的遴选就必须回答一个更底层的问题:如果中国通过出口管制持续掐断高纯度钨粉供应,西方半导体供应链与军工业的“无米之炊”由谁来解?谁能打破中国对上游矿产 84% 的绝对垄断,为自由世界提供安全、可靠、无冲突(Conflict-Free)的源头保障?
Almonty Industries 是一家总部位于加拿大的国际中型矿业公司,由资深矿业领袖 Lewis Black 担任 CEO。公司专注于钨精矿的勘探、开采、加工与全球航运。其现有运营网络横跨伊比利亚半岛,拥有在产的葡萄牙 Panasqueira 锡钨矿(自 1896 年起几乎不间断运营)、西班牙 Los Santos 尾矿重处理项目以及 Valtreixal 项目。此外,Almonty 通过 L4 计划持续提升 Panasqueira 矿山产能,并显著降低单位运营成本(OPEX);同时,其 Los Santos 项目的尾矿再处理技术已实现高达 50% 的三氧化钨(WO₃)回收率,显著延长矿山寿命并提升现金流。
不过,这些优质的欧洲资产只是 Almonty 版图的基础底座。其真正足以震撼全球地缘政治格局、并被视为破解西方供应链“阿喀琉斯之踵”的终极武器,是位于韩国江原道(Gangwon Province)的 Sangdong(上东)钨矿项目。
韩国来救
Sangdong(上东)钨矿在历史上曾是韩国的“工业现金牛”之一:一度被认为是全球规模最大、品位最高的钨矿床之一,支撑了韩国早期的出口与制造业发展。后来在 20 世纪 90 年代,国际大宗商品价格长期低迷叠加中国低成本钨矿大量进入市场,上东矿因经济性不足被迫全面停产,沉睡近 30 年。
当下钨供应链高度集中于单一国家,使得上游一旦收紧就会牵动半导体等关键行业。正是在这种背景下,Almonty 于 2015 年收购该项目,并累计投入超过 1 亿美元进行“从零到一”的现代化重建:
- 按赤道原则(Equator Principles)等更严格的国际标准推进建设;
- 新建约 4 公里的地下巷道/隧道网络;
- 采购由 Metso Outotec(美卓奥图泰)提供的核心选矿设备(球磨机与 SAG 磨机),配套全新的选矿厂。
它的吸引力,归根结底来自资源禀赋本身:已探明矿石的平均三氧化钨含量($\mathrm{WO_3}$ 品位)约 0.51%,大约是目前全球在产钨矿平均品位的 3 倍。除超过 800 万吨的高品位指示资源外,推断资源量约 5,068 万吨(品位约 0.43%)。换句话说,如果建设与爬坡顺利,上东矿有望提供一个持续数十年的稳定钨精矿来源——保守估计矿山寿命(Life of Mine)超过 45 年,足以跨越多轮半导体技术迭代。
三位一体
如果只把 Almonty 并不仅仅想做一个“卖钨精矿”的矿企,他在韩国打造的是一条完整、可控、位于安全盟友体系内的战略钨产业链(从原材料到满足高精尖半导体制造需求的高端精炼厂): 这条链的三根支柱分别是:
- Sangdong(上东)地下钨矿的复产与扩产;
- 储量巨大的 Almonty Korea Moly(AKM)钼矿床开发(资源量约 1.2 亿吨、品位 0.13%);
- 关键的下游钨氧化物精炼厂(Downstream Tungsten Oxide Plant)。
2024 年 7 月,Almonty 旗下 AKTC 与韩国宁越郡(Yeongwol)政府签署备忘录:拟在距矿区约 30 公里的“特殊机会发展区”内,建设一座占地约 6 万平方米的现代化精炼工厂,计划于 2027–2028 年投产,设计产能为年产约 4,000 吨钨氧化物。其目标是将粗矿进一步深加工为可直接供给 WF₆ 工厂的高端前驱体粉末原料,从而推动韩国完成覆盖全产业链的国家级“三位一体”整合。
尾部风险
钼替代(长期尾部风险):三星自 2024 年 4 月 286 层 3D NAND 起在字线引入钼;SK 海力士 375 层钼基 NAND 计划于 2026 年底量产;HBM4 的钼渗透率接近 100%。钼的电阻率约为钨的 60%,无需阻挡层,可节省 30–40% 结构厚度,并可使用无氟前驱体(MoO₂Cl₂)以避免氟污染。潜在受益者包括 Entegris(ENTG,提供 MoO₂Cl₂ 前驱体与 ProE-Vap 系统)、默克、空气液化,以及美光(MU,存储链条中钼采用相对领先)。但钼主要替代字线,逻辑接触孔/通孔/TSV 中 WF₆ 仍较为稳固,未来 3–5 年大概率“钨钼共存”。这构成 WF₆ 多头的长期尾部风险,但不影响数月级的短线缺口逻辑。
Reference:
- Lookonchain - SemiAnalysis Report: AI Semiconductor Bottlenecks May Extend to Critical Materials Like Tungsten :https://www.lookonchain.com/feeds/62494
- TrendForce - Key Semiconductor Gas WF₆ Prices Reportedly Surge Over 200% in China as Supply Tightens Ahead of Japan Output Cuts :https://www.trendforce.com/news/2026/06/12/news-key-semiconductor-gas-wf₆-prices-reportedly-surge-over-200-in-china-as-supply-tightens-ahead-of-japan-output-cuts/
- ChemNet - SunSirs: Japan Shuts Down 25% of Global WF6 Capacity: A Major Supply Chain Blow :https://news.chemnet.com/news-6286.html
- Semiconductor Digest - Materials Sweet Spot ALD CVD Precursor Supply Chain :https://www.semiconductor-digest.com/materials-sweet-spot-ald-cvd-precursor-supply-chain/
- Inhance Technologies - Tungsten Supply Chain Risks and WF6 Sourcing Strategies for Semiconductor Manufacturers :https://www.inhancetechnologies.com/blogs/tungsten-supply-chain-risks-and-wf6-sourcing-strategies-for-semiconductor-manufacturers
- Entegris - 192 Layers and Beyond: Solving 3D NAND Material and Integration Challenges :https://www.entegris.com/content/dam/web/resources/pictograms/pictogram-3d-nand-material-integration-10093.pdf
- Entegris - Solid Precursors for 3D Architectures Materials :https://blog.entegris.com/solid-precursors-for-3d-architectures-materials
- 东方财富 - 中船特气首次公开发行股票并在科创板上市招股说明书摘要 :https://pdf.dfcfw.com/pdf/H3_AP202304011585020656_1.pdf
- 证券时报 - 中船特气股价再创历史新高 :https://www.stcn.com/article/detail/3980125.html
- 东方财富网 - 中船特气2025年营收22.60亿元同比增加15.88% :https://wap.eastmoney.com/a/202604213712020264.html
- 东方财富网 - 中船特气:2025年度电子特种气体板块收入占整体营收约86.57% :https://finance.eastmoney.com/a/202604233716352950.html
- 证券之星 - 中船特气发布2026年一季报 :http://stock.stockstar.com/RB2026042200011436.shtml
- 新浪财经 - 南大光电:不生产六氟化钨 :https://finance.sina.com.cn/stock/relnews/dongmiqa/2026-06-15/doc-inicnyqk9917407.shtml
- 东吴证券 - 中钨高新(000657):全球钨制品龙头 :https://pdf.dfcfw.com/pdf/H3_AP202604291821729844_1.pdf?1777463663000.pdf
- Almonty Industries - Almonty Completes Phase 1 of Sangdong Tungsten Mine in South Korea :https://almonty.com/almonty-completes-phase-1-of-sangdong/
- Almonty Industries - Fourth Quarter and Full Year 2025 Financial Results :https://almonty.com/fourth-quarter-and-full-year-2025-financial-results/
- Almonty Industries - Reports First Quarter 2026 Financial Results :https://almonty.com/reports-first-quarter-2026-financial-results/
- Almonty Industries - Investor Deck January 2026 :https://almonty.com/wp-content/uploads/2026/01/ALM-Investor-Deck-January-2026.pdf
- Hallgarten & Company - Almonty Update Feb 2026 :https://hallgartenco.com/wp-content/uploads/2026/02/Almonty_Update_Feb2026.pdf
- United States Tungsten - Securing America's Critical Mineral Future :https://www.unitedstatestungsten.com/
- Global Semi Research – Tungsten Hexafluoride: The Semiconductor Gas Nobody Can Get Enough Of:https://globalsemiresearch.substack.com/p/tungsten-hexafluoride-the-semiconductor
- Wccftech – Japan's Semiconductor Gas Production Collapses To Zero After China Cuts Off Tungsten:https://wccftech.com/japan-semiconductor-gas-production-collapses-to-zero-after-china-cuts-off-tungsten-tsmc-sk-hynix-samsung/
- 36Kr – Tungsten Hexafluoride Supply Cut-off: Choking the "Throat" of Global Chips:https://eu.36kr.com/en/p/3858510497780736
- China Isotope Development – WF6 as a Key Precursor in Tungsten-Based Thin Films:https://www.asiaisotopeintl.com/blog/wf6-as-a-key-precursor-in-tungsten-based-thin-films-pathways-challenges-and-process-control
- China Isotope Development – WF6 Benchmarking for Advanced Thin-Film Deposition:https://www.asiaisotopeintl.com/blog/wf6-benchmarking-for-advanced-thin-film-deposition-purity-stability-and-process-windows
- Pandaily – Tungsten Hexafluoride: The Invisible King Behind Chip Tungsten Plugs:https://pandaily.com/tungsten-hexafluoride-chip-semiconductor-domestic-substitution-jun2026
- The Elec – Tungsten Supply Risks Mount as China Controls Exports, Japan Cuts WF6 Output:https://www.thelec.net/news/articleView.html?idxno=6325
- TrendForce – Potential Supply Disruptions of Tungsten Hexafluoride from Japan:https://www.trendforce.com/news/2026/04/08/news-potential-supply-disruptions-of-tungsten-hexafluoride-from-japan-implications-for-the-semiconductor-industry/
- 东方财富 – 六氟化钨,10家核心电子特气全梳理:https://caifuhao2.eastmoney.com/news/20260611162134352259570
- 东方财富 – 国内生产六氟化钨(WF6)核心A股上市公司:https://caifuhao.eastmoney.com/news/20260614045329779836040
- 雪球 – 中船特气:六氟化钨(WF6)的市场格局,未来需求的爆发点在哪?:https://xueqiu.com/4830049643/370640306
- 同花顺 – "钨所谓"!六氟化钨密集澄清难降温,中船特气股价再创新高:https://m.10jqka.com.cn/20260622/c677622320.shtml
- 新浪财经 – 一天吃透一个行业274:六氟化钨,附核心股票名单与投资逻辑:https://finance.sina.com.cn/wm/2026-06-19/doc-inicymqi4431403.shtml
- Pillsbury – NDAA Expands Sourcing Restrictions for Critical Minerals and Batteries:https://www.pillsburylaw.com/en/news-and-insights/fy2026-ndaa-sourcing-restrictions-critical-minerals-advanced-batteries.html
- SunSirs – U.S. Rushes to Claim Stake in Kazakhstan's Tungsten Amid Global Resource Competition:https://www.sunsirs.com/commodity-news/petail-28149.html
- Quest Metals – The U.S. Push to Decouple from Chinese Tungsten:https://www.questmetals.com/blog/the-u-s-push-to-decouple-from-chinese-tungsten
- Fastmarkets – Tungsten market mulls further supply chain shifts as US ramps up focus on military spending:https://www.fastmarkets.com/insights/us-tungsten-supply-chain-defense-growth/
- Federal Register – Final 2025 List of Critical Minerals:https://www.federalregister.gov/documents/2025/11/07/2025-19813/final-2025-list-of-critical-minerals
- CNBC – Tungsten mine opens in Korea as U.S. seeks non-China critical minerals:https://www.cnbc.com/2024/11/29/tungsten-mine-opens-in-korea-as-us-seeks-non-china-critical-minerals.html
- USGS – Tungsten (Mineral Commodity Summaries 2025):https://pubs.usgs.gov/periodicals/mcs2025/mcs2025-tungsten.pdf
- CNBC – China, tungsten and a supply shock in metal critical for war:https://www.cnbc.com/amp/2026/06/03/china-metals-national-security-defense-weapons-supply-tungsten.html
- CNBC – ALM: Almonty Industries Inc Stock Price, Quote and News:https://www.cnbc.com/quotes/ALM
- SEC – Almonty Industries Inc. Form 6-K FY2025:https://www.sec.gov/Archives/edgar/data/0001670061/000149315225012854/ex99-1.htm
- StockTitan – ALM Stock Price, News & Analysis | Almonty Industries:https://www.stocktitan.net/overview/ALM/
- Morningstar – ALM Stock Price Quote:https://www.morningstar.com/stocks/xnas/alm/quote
- StockAnalysis – Almonty Industries (ALM) Stock Price & Overview:https://stockanalysis.com/stocks/alm/
- Robinhood – Almonty Industries Inc.: ALM Stock Price Quote & News:https://robinhood.com/us/en/stocks/ALM/
- Market Chameleon – ALM Stock Quote | Price Chart | Volume Chart:https://marketchameleon.com/Overview/ALM/Summary/
- Futu News – SK Hynix is attempting to replace tungsten with molybdenum:https://news.futunn.com/en/post/74425181/sk-hynix-is-attempting-to-replace-tungsten-with-molybdenum-which
- KuCoin – SK Hynix Completes Validation of 375-Layer NAND, Molybdenum Replaces Tungsten:https://www.kucoin.com/news/flash/sk-hynix-completes-375-layer-nand-validation-molybdenum-replaces-tungsten-in-semiconductor-manufacturing
- Entegris – Scaling New Heights: How Molybdenum is Revolutionizing 3D NAND Architectures:https://blog.entegris.com/scaling-new-heights-how-molybdenum-is-revolutionizing-3d-nand-architectures
- BigGo Finance – Tungsten Hexafluoride Supply Halt Sends Shockwaves Through Global Chip Industry:https://finance.biggo.com/news/03fc2501-c7e4-44f3-9bd1-2e3d1b0d4ae2